Broker hipotecario en Alicante: qué es, cómo cobra y qué debes exigir
- El broker compara y negocia entre varias entidades, pero la decisión final es del banco
- Debe informarte de quién es, cómo cobra y cuándo nace su honorario
- La Ley 5/2019 regula su actividad y te da 14 días de desistimiento
Si vas a comprar una vivienda en Alicante y necesitas financiación, tienes dos caminos: ir banco por banco o apoyarte en un broker hipotecario. Llevo más de veinte años en intermediación financiera y he firmado más de 500 hipotecas, así que te cuento qué hace realmente un broker, cómo cobra y qué debes exigirle antes de contratarlo.
Qué es un broker hipotecario
Un broker hipotecario, llamado legalmente intermediario de crédito inmobiliario, es un profesional que pone en contacto a quien necesita una hipoteca con las entidades que la conceden. Su trabajo habitual es:
- Analizar tu situación (ingresos, ahorros, deudas) y decirte si tu operación es viable.
- Preparar el expediente con la documentación completa.
- Presentarlo a varias entidades y comparar las ofertas, no solo la cuota.
- Negociar las condiciones y acompañarte hasta la tasación, la notaría y la firma.
Lo que no puede hacer es garantizarte la aprobación: la decisión de conceder la hipoteca siempre es del banco.
Qué regula la Ley 5/2019
La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, fija normas de transparencia y conducta para estos profesionales. Como regla general, el intermediario debe estar inscrito en el registro correspondiente y estar sujeto a supervisión. Antes de que contrates, te tiene que informar de:
- Su identidad, datos de contacto y número de registro, con una forma de comprobarlo.
- Si está vinculado a algún prestamista o es independiente.
- Si solo intermedia o también te asesora (el asesoramiento requiere un contrato distinto).
- Cuánto cobra, quién se lo paga y en qué momento nace la obligación de pago.
- Las comisiones o incentivos que pueda recibir de los bancos.
- Cómo reclamar y tu derecho de desistimiento de 14 días.
Cómo cobra un broker
No todos trabajan igual. Algunos cobran al cliente, otros al banco y otros a ambos. La ley no lo prohíbe, pero exige transparencia. Lo importante es que lo sepas antes de firmar el contrato de intermediación y que quede claro si pagarías algo aunque la hipoteca no se llegue a firmar.
Broker o ir directamente al banco
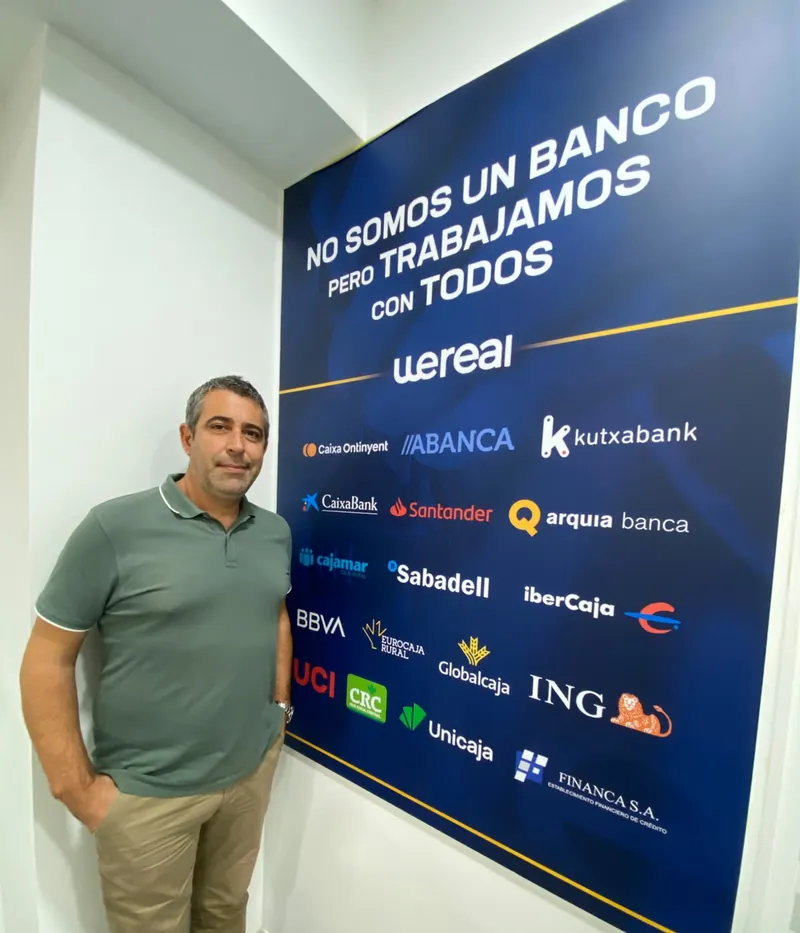
Ir al banco de siempre es cómodo, pero te muestra una sola oferta. Un broker te permite comparar varias a la vez y ahorrar tiempo, sobre todo si tu perfil tiene algo especial: autónomo, ingresos variables, comprador extranjero, segunda vivienda o inversión. En Wereal trabajamos con WeBroker precisamente con ese enfoque: no somos un banco, pero trabajamos con todos.
Qué exigir antes de contratar
- Un contrato de intermediación claro, con honorarios definidos y reglas para el caso de que el banco deniegue la hipoteca.
- Que no te prometa resultados garantizados.
- Que te explique cada oferta con TIN, TAE, vinculaciones y comisiones.
- Que te acompañe hasta la firma ante notario.
Si quieres tener una referencia antes de hablar con nadie, prueba la calculadora de hipoteca o simula tu hipoteca.
Este artículo es informativo y no sustituye el asesoramiento financiero o legal en un caso concreto. Para dudas legales, el equipo de WeLegal puede ayudarte.
Preguntas frecuentes
¿Un broker puede conseguirme una hipoteca que el banco me ha denegado?
Puede revisar por qué se denegó y presentar tu caso a otras entidades con criterios distintos, pero no puede garantizar el resultado. A veces la solución pasa por ajustar importe, plazo o documentación.
¿Tengo que pagar si la hipoteca no se firma?
Depende del contrato de intermediación. Por eso debes pedir por escrito cuándo nace el honorario antes de contratar.
¿Un broker solo trabaja con grandes bancos?
Trabaja con las entidades con las que colabora. Pregunta con cuántas y con cuáles, y si es independiente o está vinculado a alguna.
Cuéntame tu caso y te digo, sin compromiso, qué opciones reales tienes. Escríbeme por WhatsApp.